

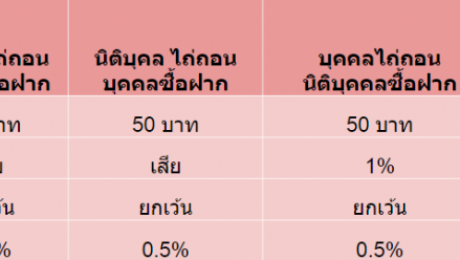
ค่าธรรมเนียม ร้อยละ 2 จากราคาประเมินทุนทรัพย์ ภาษีเงินได้หัก ณ ที่จ่าย คำนวณจากราคาประเมินทุนทรัพย์ซึ่งเป็นราคาที่ใช้อยู่ในวันที่มีการจดทะเบียนนั้น โดยจะต้องทราบจำนวนปีที่ถือครอง และราคาประเมินทุนทรัพย์เสียก่อน จึงจะคำนวณภาษีให้ได้ ซึ่งพนักงานเจ้าหน้าที่จะสอบสวนข้อเท็จจริงและคำนวณให้ ภาษีธุรกิจเฉพาะ กรณีผู้ขายฝากได้จดทะเบียนไถ่ถอนจากการขายฝากภายในเวลาที่กำหนดไว้ในสัญญาขายฝากแล้ว จะจดทะเบียนขายต่อไป การนับระยะเวลาที่ถือครองจะเริ่มนับตั้งแต่วันที่ผู้ขายได้มาซึ่งที่ดินและสิ่งปลูกสร้างก่อนการจดทะเบียนขายฝากเหมือนไม่เคยมีการจดทะเบียนขายฝากมาก่อน อากรแสตมป์ใบรับ ร้อยละ 50 สตางค์ คำนวณจากราคาทุนทรัพย์ที่ผู้ขอแสดงหรือราคาประเมินทุนทรัพย์ แล้วแต่จำนวนใดสูงกว่า
เมื่อวันที่ 19 ต.ค. นายประยูร รัตนเสนีย์ อธิบดีกรมที่ดิน เปิดเผยว่า เพื่อเป็นการอำนวยความสะดวกและลดภาระของประชาชนในการติดต่อทำธุรกรรม ณ สำนักงานที่ดิน กรมที่ดินจึงได้มีประกาศยกเลิกการใช้สำเนาบัตรประชาชนและสำเนาทะเบียนบ้าน หรือสำเนาหนังสือรับรองนิติบุคคล เพื่อการติดต่อทำธุรกรรมในสำนักงานที่ดินทั่วประเทศ อธิบดีกรมที่ดิน กล่าวเพิ่มเติมว่า เพื่อให้เป็นไปตามคำสั่งหัวหน้ารักษาความสงบแห่งชาติและมติของคณะกรรมการขับเคลื่อนการปฏิรูปเพื่อรองรับการปรับเปลี่ยนตามนโยบาย Thailand 4.0 ซึ่งมีนายกรัฐมนตรีเป็นประธาน กรมที่ดินจึงให้มีคำสั่งให้พนักงานเจ้าหน้าที่ในสำนักงานที่ดินทั่วประเทศถือปฏิบัติโดยเคร่งครัด ดังนี้ 1.ห้ามพนักงานเจ้าหน้าที่เรียกสำเนาเอกสารบัตรประจำตัวประชาชนและสำเนาทะเบียนบ้านหรือสำเนาหนังสือรับรองนิติบุคคลประกอบคำขอจดทะเบียนสิทธิและนิติกรรม ธุรกรรมอื่นเกี่ยวกับอสังหาริมทรัพย์ 2.กรณีจำเป็นต้องใช้เอกสารอื่นที่ทางราชการออกให้ในการสอบสวนและตรวจสอบเพื่อประกอบ คำขอจดทะเบียนสิทธิและนิติกรรม และธุรกรรมอื่นเกี่ยวกับอสังหาริมทรัพย์ ให้พนักงานเจ้าหน้าที่มีหน้าที่แจ้งหน่วยงานราชการที่เป็นผู้ออกเอกสารทางราชการดังกล่าว เพื่อให้จัดส่งข้อมูลหรือสำเนาเอกสารทางราชการนั้นมาเพื่อใช้ประกอบคำขอ เว้นแต่ผู้ขอมีความประสงค์ที่จะนำเอกสารราชการนั้นมาแสดงต่อพนักงานเจ้าหน้าที่เพื่อประกอบคำขอด้วยตนเอง
การมอบอำนาจ คือ การที่บุคคลหนึ่งเรียกว่า ตัวการ มอบให้บุคคลอีกคนหนึ่ง เรียกว่า ตัวแทน มีอำนาจทำการแทน และการกระทำนั้นมีผลทาง กฎหมายเสมือนว่าตัวการทำด้วยตนเอง หนังสือมอบอำนาจควรใช้ตามแบบของกรมที่ดิน ซึ่งมีอยู่ 2 แบบ สำหรับที่ดินมีโฉนดแล้วแบบหนึ่งกับที่ดินที่ยังไม่มีโฉนดอีกแบบหนึ่ง หากจะใช้กระดาษอื่นควรเขียนข้อความอนุโลมตามแบบพิมพ์ของกรมที่ดิน เพราะจะได้รายการที่ชัดเจนและถูกต้อง บางเรื่องผู้มอบอำนาจเป็นผู้รับมอบอำนาจจากทั้งสองฝ่ายคือเป็นตัวแทนทั้งฝ่ายผู้โอนและผู้รับโอนในกรณีเช่นนี้ผู้ มอบอำนาจจะต้องระบุไว้ในหนังสือมอบอำนาจด้วยว่า ยินยอมให้ผู้รับมอบเป็นผู้แทนอีกฝ่ายหนึ่งได้ด้วย (มาตรา 805 แห่ง ป.พ.พ.) ในส่วนผู้รับซื้อหรือผู้รับสิทธิในนิติกรรมมีหน้าที่ระมัดระวังด้วยโดยจะต้องรู้จักตัวเจ้าของที่ดินที่แท้จริง เพราะจะซื้อที่ดินทั้งที่เงินก็มาก ต้องรู้จักเจ้าของที่ดินว่ามีตัวตนหรือไม่มีชีวิตอยู่หรือไม่ มีเจตนาจะขายที่ดินจริงหรือไม่หากไม่รู้จักเจ้าของที่ดินที่แท้จริงเสียเลยย่อมเป็นการผิดวิสัย ถ้าไม่แน่ใจก็อาจขอตรวจดูหลักฐานที่ดินที่สำนักงานที่ดินก่ คำเตือน เพื่อรักษาประโยชน์ของเจ้าของที่ดินและผู้ที่เกี่ยวข้อง ให้กรอกเครื่องหมายหนังสือสำคัญสำหรับที่ดินหรือ อสังหาริมทรัพย์อย่างอื่น เช่น ตึก,บ้านเรือน,โรง,ให้ชัดเจน ให้ระบุเรื่องและอำนาจจัดการให้ชัดเจนว่า มอบอำนาจให้ทำอะไร เช่น ซื้อขาย จำนอง ฯลฯ ถ้ามีเงื่อนไขพิเศษเพิ่มเติมก็ให้ระบุไว้ด้วย อย่ากรอกข้อความให้ต่างลายมือและใช้น้ำหมึกต่างสีกันถ้าใช้เครื่องพิมพ์ดีดก็ต้องเป็นเครื่องเดียวกัน ถ้ามีการขูดลบ ตกเติม แก้ไข ขีดฆ่า ให้ระบุว่า ขีดฆ่าตกเติมกี่คำ และผู้มอบอำนาจต้องลงลายมือชื่อกำกับไว้ด้วยทุกแห่ง อย่าลงลายมือชื่อผู้มอบอำนาจ ก่อนกรอกข้อความครบถ้วน และถูกต้องตามความประสงค์แล้วหรืออย่าลงชื่อในกระดาษเปล่าซึ่งยังมิได้กรอกข้อความเป็นอันขาด ให้มีพยานอย่างน้อย 1 คน ถ้าผู้มอบอำนาจพิมพ์ลายนิ้วมือต้องมีพยาน 2 คน
มีตัวอย่างคดีพิพาทซึ่งภรรยานำที่ดินและบ้านไปขายฝากกับผู้ซื้อฝากคนหนึ่ง โดยไม่ได้รับคำยินยอมจากสามี ต่อมาไม่มีเงินไถ่ที่ดินภายในเวลากำหนด ผู้ซื้อฝากจึงบอกขับไล่สองสามีภรรยาให้ออกจากที่ดินซึ่งรับฝากไว้ เมื่อพ้นเวลาไถ่ถอนขายฝากแล้ว สามีสู้คดีว่าเขาไม่ได้ให้คำยินยอมในการขายฝากครั้งนี้ จึงยังเป็นเจ้าของบ้านอยู่ สัญญาขายฝากไม่ชอบด้วยกฎหมาย การต่อสู้คดีดำเนินต่อไปจนกระทั่งถึงศาลฎีกา ดังใน คำพิพากษาฎีกาที่ 7674/2550 ตราบใดที่ศาลยังไม่ได้เพิกถอนการขายฝากที่ดินสินสมรสซึ่งคู่สมรสฝ่ายหนึ่งไม่ได้ให้ความยินยอมไว้ ที่ดินนั้นยังเป็นของผู้ซื้อฝากซึ่งฟ้องขับไล่จำเลยและคู่สมรได้ โดยไม่ถือว่าคู่สมรสที่ไม่ได้ให้ความยินยอมเป็นผู้มีอำนาจพิเศษที่จะอยู่ในที่ดินต่อไป ตามประมวลวิธีพิจารณาความแพ่ง มาตรา 296 จัตวา (3) คำตัดสินดังกล่าวยืนยันว่า แม้การขายฝากโดยไม่ได้รับความยินยอมจากคู่สมรสจะไม่สมบูรณ์ หากยังไม่ได้เพิกถอนสัญญาขายฝากตามขั้นตอนของกฎหมาย ก็ต้องถือว่าการขายฝากนั้นสมบูรณ์อยู่ตลอดเวลา สิทธิ์ของผู้ซื้อฝากผู้สุจริตต้องได้รับการคุ้มครองโดยกฎหมายและใช้อำนาจเจ้าของกรรมสิทธิ์ได้ตามหลักขายฝากและหลักกรรมสิทธิ์เมื่อพ้นเวลาไถ่ถอนคืนแล้ว
ค่าธรรมเนียมการจดทะเบียนขายฝาก จะแตกต่าง จากจำนองมาก กล่าวคือ ในการจดทะเบียนขายฝาก จะต้องชำระค่าธรรมเนียมเป็นค่าจดทะเบียนขายฝาก ในอัตราร้อยละ2 ของราคาประเมินทุนทรัพย์ ตามที่คณะกรรมการฯกำหนด นอกจากนี้ยังต้องชำระภาษีเงินได้หัก ณ ที่จ่าย และอากรแสตมป์ตามประมวลรัษฎากรอีกด้วย ส่วนการจดทะเบียนจำนอง จะเสียค่าธรรมเนียมเพียงร้อยละ 1 ของจำนวนทุนทรัพย์ที่จำนอง อย่างสูงไม่เกิน 200,000 บาท หรือกรณีจำนองสำหรับการให้สินเชื่อเพื่อการเกษตรของสถาบันการเงินที่รัฐมนตรีกำหนด จะเสียค่าธรรมเนียมร้อยละ 0.5 อย่างสูงไม่เกิน 100,000 บาท นอกจากนั้นการจำนอง ไม่ต้องเสียภาษีเงินได้หัก ณ ที่จ่าย สำหรับอากรแสตมป์ พนักงานเจ้าหน้าที่จะเรียกเก็บต่อเมื่อ ผู้จำนองและผู้รับจำนองตกลงกันให้ถือเอาสัญญาจำนองเป็นหลักฐานการกู้ยืมเงิน
“ดอกเบี้ย” ในทางกฎหมายแล้ว จะหมายถึง เงินค่าป่วยการ จะเงินกู้ หรือเงินจำนำ จำนอง หรือพูดง่ายๆ ก็คือการกู้ยืม การจำนำ การจำนอง ล้วนต้องเสียดอกเบี้ยทั้งสิ้น สำหรับประชาชนทั่วไปแล้ว กฎหมายกำหนดอัตราดอกเบี้ยไว้ว่า ให้เรียกได้ไม่เกิน 15% ต่อปี หรือไม่เกินเดือนละ 1.25% และห้ามไม่ให้คิดดอกเบี้ยที่ค้างชำระทบเข้าเป็น เงินต้น ถ้าหากดอกเบี้ยที่ค้างชำระ คงค้างไม่ถึงหนึ่งปี แต่สำหรับ “ขายฝาก” แล้ว เนื่องจากถือเป็นการขาย จะไม่สามารถคิดดอกเบี้ยได้ จึงต้องคิดเป็นสินไถ่เท่านั้น มีเรื่องแปลกอยู่อย่างหนึ่ง ที่หลายคนในเวลานี้ก็ไม่รู้เหตุผลกัน ว่าทำไมกฎหมายบ้านเรากลับให้อภิสิทธิ์ ยกเว้นให้ธนาคารพาณิชย์ และสถาบันการเงินต่างๆ สามารถคิดดอกเบี้ยสูงเกินกว่ากำหนดได้ แถมยังสามารถคิดดอกเบี้ยทบต้นในทันทีได้ด้วย
1.สัญญาขายฝากต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ ณ สำนักงานที่ดิน ที่ทรัพย์ตั้งอยู่ 2.ต้องกำหนดสินไถ่ไว้ ถ้าไม่กำหนดให้ไถ่ตามราคาขายฝาก 3.กำหนดเวลาไถ่ จะกำหนดเท่าไหร่ก็ได้แต่ต้องไม่เกิน 10 ปี ถ้ากำหนดเวลาไถ่ไว้ต่ำกว่า 10 ปี สามารถขยายเวลาได้ แต่รวมเวลาที่กำหนดไว้เดิม กับเวลาที่ขยายแล้วทั้งหมดไม่เกิน 10 ปี 4.ถ้าผู้ขายฝากไม่ใช้สิทธิ์ไถ่ที่ดิน ที่ขายฝากภายในกำหนดเวลาไถ่ ก็จะไม่มีสิทธิ์ไถ่ที่ดินนั้น 5.ที่ดินที่ไถ่แล้วเป็นกรรมสิทธิ์ของผู้ไถ่ (ผู้ขายฝาก) ตั้งแต่วันที่ชำระสินไถ่ ถ้าผู้รับซื้อฝากหลีกเลี่ยงไม่ให้ไถ่ ผู้ไถ่สามารถนำเงินไปวางที่สำนักงานวางทรัพย์ ภายในกำหนดเวลาไถ่ และสามารถนำหลักฐานการวางทรัพย์ พร้อมโฉนดที่ดินมาจดทะเบียนไถ่ถอน จากการขายฝากต่อพนักงานเจ้าหน้าที่ฝ่ายเดียวได้
– สำหรับการขายฝากหากเราไม่สามารถทำการไถ่ถอนได้ภายในระยะเวลาที่กำหนดเราจะสามารถทำการตกลงกับผู้ซื้อเพื่อขอขยายเวลาได้นานถึง 10 ปีเลยทีเดียว – เราสามารถมั่นใจได้ว่าทรัพย์สินของเราจะได้รับความคุ้มครองตามกฎหมายอย่างแน่นอน เนื่องจากการขายฝากเป็นการกระทำภายใต้กฎหมายอยู่แล้ว โดยมีการจดทะเบียนทั้งกับสังหาริมทรัพย์และอสังหาริมทรัพย์ – และข้อดีอีกประการของการขายฝากก็คือ กฎหมายได้กำหนดไว้แล้วว่าจำนวนเงินสินไถ่นั้นจะสูงกว่าราคาของการขายฝากรวมกับผลประโยชน์ตอบแทนร้อยละ 15 ไม่ได้
สินไถ่ คือยอดเงินที่ต้องมาชำระคืนแก่ผู้รับซื้อฝากเพื่อไถ่ทรัพย์ ซึ่งยอดสินไถ่จะมีระบุไว้ในสัญญาขายฝาก แล้วผู้รับซื้อฝากจึงยอมให้ไถ่ถอนขายฝากได้นั่นเอง หากไม่ได้กำหนดสินไถ่กันไว้ ผู้ขายฝากสามารถจะไถ่ได้ตามราคาขายฝาก แต่ถ้าสินไถ่นั้นกำหนดกันไว้กฎหมายจำกัดการกำหนดสินไถ่ว่าจะต้องไม่เกินราคาขายฝากรวมกับประโยชน์ตอบแทนร้อยละ 15 ต่อปี เช่น ทรัพย์ที่ขายฝากไว้ราคา100,000 บาท กำหนดเวลาไถ่ 1 ปี สินไถ่ที่จะตกลงกันต้องไม่เกิน 115,000บาท ถ้าตกลงเกินกว่านั้น ผู้ขายฝากสามารถขอไถ่ได้ในราคา 115,000 บาท เป็นต้น ในกรณีที่ครบกำหนดเวลาไถ่ทรัพย์ถ้าผู้ซื้อฝากไม่ยอมรับไถ่ หรือหาตัวผู้รับซื้อฝากไม่พบด้วยเหตุใดๆก็ตาม ผู้ขายฝากมีสิทธิวางทรัพย์ จำนวนเงินเท่ากับสินไถ่ต่อสำนักงานวางทรัพย์ได้ และมีผลให้ทรัพย์ที่ขายฝากตกเป็นกรรมสิทธิ์ของผู้ขอไถ่ได้ทันที
เมื่อผู้ขายฝากได้ทำสัญญา ขายฝาก ไปแล้ว เมื่อครบสัญญาตามที่ตกลงกัน แต่ยังไม่พร้อมที่จะไถ่ถอน และก็ไม่อยากให้ทรัพย์ที่ทำไว้ถูกยืดเช่นกัน เรามีทางเลือก ทางแก้ไขมาแนะนำดังนี้ 1.ในกรณีที่ผู้ขายฝากยังพอมีกำลังสำหรับจ่ายดอกเบี้ย ให้ติดต่อผู้รับซื้อฝาก เพื่อเจรจาขอขยายระยะเวลาการไถ่ถอนออกไป ซึ่งตรงนี้การหานายทุนที่ไว้ใจได้ ไม่หน้าเลือด เป็นสิ่งที่สำคัญมาก เพราะถ้าเจอคนไม่ดี ถึงเวลาหมดสัญญาทางนายทุนอาจจะไม่ช่วยเหลือท่านโดยการต่อสัญญาให้ 2.ในกรณีที่ผู้ขายฝาก ประเมิณว่าจะไม่มีเงินมาจ่ายดอกเบี้ย ถ้าเกิดต่อสัญญาออกไป อาจจะมีการเจรจากับ นายทุนเพื่อขอวงเงินกู้เพิ่ม และนำเงินที่ได้นั้นมาจ่ายดอกเบี้ย สำหรับการต่อสัญญาเพิ่ม แต่! ทางนี้มีข้อเสีย เพราะเมื่อขอกู้เพิ่ม หมายความว่า วงเงินไถ่ถอนเนี่ยก็จะเพิ่มตาม ทำให้ยากต่อการไถ่ถอนเข้าไปอีก 3.ถ้าผู้ขายฝาก ไม่ชอบทางออกในข้อที่สอง หรือทางนายทุนปฏิเสธที่จะเพิ่มวงเงินกู้ให้ เราอาจจะหานายทุนคนใหม่ ที่ให้วงเงินขายฝากมากกว่า และนำเงินที่ได้มาจ่ายหนี้ให้นายทุนคนเดิม หรือศัพท์ในวงการที่ดินจะเรียกว่าเป็นการ “เปลี่ยนมือ” แต่ข้อเสียที่ตามมาก็คือ ต้องเสียเวลาไปทำที่กรมที่ดิน และจะต้องมีการเสียค่าธรรมเนียมการทำสัญญาให้กรมที่ดินอีกครั้ง และข้อจำกัดอีกอย่างของการใช้วิธีนี้คือ ถ้าวงเงินที่จะเปลี่ยนมือนั้น ใกล้เคียงกับราคาที่ประเมิณมากๆนั้น ก็อาจจะหานายทุนที่รับช่วงต่อยากหน่อย 4.ทางเลือกต่อมา ควรจะทำเมื่อเราพิจารณาแล้วว่าจะ ไม่สามารถหาเงินมาไถ่ถอนได้แล้วแน่ๆ นั้นก็คือการ นำทรัพย์ที่ทำนั้นไป ขายก่อนที่จะหมดสัญญา ให้ได้ราคามากกว่าที่กู้ยืมไป อาจจะดูเป็นการทำร้ายจิตใจหน่อย ที่ต้องเสียทรัพย์สินที่ตนรักไป แต่ถ้าหากประเมิณแล้วไม่ไหวจริงๆ ก็ควรปล่อยวาง อย่างน้อยวิธีนี้จะทำให้เราได้เงินใช้หนี้ และยังพอเหลือเงินส่วนต่างไว้ทำทุนต่อไป ดีกว่าปล่อยยืดเยื้อแล้วไม่เหลืออะไรเลย และการทำเช่นนี้จะต้องตัดสินใจประกาศขายก่อนหมดสัญญา สักช่วงเวลาหนึ่ง