

การขยายระยะเวลาไถ่ถอนการขายฝาก เมื่อมีการทำสัญญาขายฝากแล้ว หากผู้ขายฝากไม่สามารถไถ่ถอนทรัพย์คืนได้ภายในกำหนด คู่สัญญาสามารถตกลงกันขยายระยะเวลาไถ่ถอนกันได้ แต่ต้องอยู่ในช่วงเวลาก่อนที่ระยะเวลาขายฝากจะครบกำหนด ทั้งนี้การขยายเวลาไถ่จะขยายกันกี่ครั้งก็ได้ แต่เมื่อรวมกันแล้วต้องไม่เกิน 10 ปี นับแต่วันทำสัญญาขายฝาก และต้องไปจดทะเบียนต่อพนักงานเจ้าหน้าที่ด้วยทุกครั้งที่มีการขยายระยะเวลา ต้องการไถ่ถอน ขายฝาก แต่ไม่สามารถติดต่อผู้รับขายฝากได้ ควรทำอย่างไร
ขึ้นเงินจำนองจำนอง ความหมาย หมายถึง เดิมจำนองอสังหาริมทรัพย์เพื่อเป็นประกันหนี้ไว้จำนวนหนึ่งแล้ว ต่อมาคู่กรณีได้ตกลงกัน เพิ่มจำนวนเงินที่จำนองเป็นประกันจากเดิมอีก การขึ้นเงินจากจำนองเป็นประกันเพิ่มจำนวนเงินที่จำนองเป็นประกันดังกล่าวแล้ว ในการขึ้นเงินจากจำนอง จึงต้องมีเงื่อนไขและข้อตกลงอื่น ๆ เป็นไปตามสัญญาจำนองเดิม ถ้าจะมีการแก้ไขเงื่อนไขและข้อตกลงอื่น ๆ ด้วย ต้องจดทะเบียนเป็นอีกรายการหนึ่ง เช่น ถ้าจะมีการแก้ไขอัตราดอกเบี้ยในสัญญาจำนองด้วย ต้องจดทะเบียนประเภท แก้ไขหนี้อันจำนองเป็นประกันเป็นอีกรายการหนึ่งเป็นต้น และในการขึ้นเงินจำนอง ต้องเป็นประกันหนี้ซึ่งมีลูกหนี้และเจ้าหนี้คนเดียวกัน ทั้งต้องเป็นหนี้อันมีมูลหนี้อย่างเดียวกัน เช่น เดิมจำนองไว้ เพื่อเป็นประกันการกู้ยืมเงินในการขึ้นเงินก็ต้องเป็นประกันการกู้ยืมเงินด้วยเป็นต้น ถ้าเป็นลูกหนี้หรือเจ้าหนี้ คนละคน หรือเป็นมูลหนี้คนละชนิดกัน จะขึ้นเงินจากจำนองไม่ได้ ต้องจดจำนองลำดับที่สอง การขึ้นเงินจากจำนองจะขึ้นกี่ครั้งก็ได้ โดยระบุจำนวนครั้งต่อท้ายประเภท เช่น “ขึ้นเงินจากจำนองครั้งที่หนึ่ง” เป็นต้น
การจำนองเพิ่มหลักทรัพย์ ความหมาย หมายถึง จำนองอสังหาริมทรัพย์เพื่อเป็นประกันหนี้ซึ่งได้จดทะเบียนจำนอง อสังหาริมทรัพย์ อื่นเป็นประกันไว้แล้ว โดยให้ถือจำนวนเงินที่จำนองและเงื่อนไขข้อตกลงอื่น ๆ เป็นไปตามสัญญาจำนองเดิม การจำนองเพิ่มหลักทรัพย์เป็นการจำนองตามนัยมาตรา 702 แห่ง ป.พ.พ. เช่นเดียวกับ การจดทะเบียนประเภทจำนอง กล่าวคือ เป็นการนำเอาทรัพย์สินมาเป็นประกันการชำระหนี้ แต่ เป็นการจำนองเพื่อเป็นประกันหนี้ ซึ่งได้จดทะเบียนจำนองอสังหาริมทรัพย์อื่นเป็นประกันไว้แล้ว โดยให้ถือจำนวนเงินที่จำนองและเงื่อนไขข้อตกลงอื่นๆ ตามสัญญาจำนองเดิม เช่น นาย ก. จำนอง ที่ดินแปลงหนึ่งเพื่อเป็นประกันหนี้กู้ยืมเงินที่ นาย ก. กู้มาจาก นาย ข.
ไขข้อข้องใจเรื่องการ “จำนองบ้านและที่ดิน” การจำนอง คือ การที่บุคคลหนึ่ง เรียกว่า “ผู้จำนอง” เอาอสังหาริมทรัพย์ของตนเช่นที่ดิน หรือ ทรัพย์สินที่กฏหมายอนุญาตให้จำนองไปจดทะเบียนไว้กับอีกบุคคลหนึ่ง เรียกว่า “ผู้รับจำนอง” เพื่อเป็นหลักประกันในการชำระหนี้ ทั้งนี้โดยผู้จำนองไม่ต้องส่งมอบ ที่ดิน หรือ ทรัพย์สินดังกล่าวให้แก่ผู้รับจำนอง ปัจจุบันมีผู้รับจำนองค่อนข้างมาก ทั้งจากธนาคารและนิติบุคคลข้อดีของการนำทรัพย์สินไปจำนองที่ธนาคารก็คือมักจะได้ดอกเบี้ยที่ถูกกว่า จำนองกับนิติบุคคล แต่อาจจะต้องใช้เวลาในการดำเนินการมากกว่าเล็กน้อย อัตราดอกเบี้ยของแต่ละธนาคารมักแตกต่างกันออกไป ปัจจัยขึ้นอยู่กับ ประเภทของทรัพย์สิน มูลค่า ราคาประเมิน และจำนวนเงินที่ผู้จำนองต้องการกู้ยืม ขั้นตอนในการขอสินเชื่อหรือการทำธุรกรรมจำนอง เปรียบเทียบดอกเบี้ย จากสถาบันการเงินทุกแห่ง ว่าที่ไหนท่านสามารถได้รับประโยชน์สูงสุดจากการจำนอง หรืออีกนัยหนึ่งคือ สถาบันการเงินที่ใดสามารถให้วงเงินได้เพียงพอต่อความต้องการของท่าน และดอกเบี้ยอยู่ในเกณฑ์ที่ท่านพอใจ นอกจากการพิจารณาหลักทรัพย์แล้ว ธนาคารยังพิจารณาผู้ยื่นขอสินเชื่อด้วย ว่าสามารถผ่อนชำระต่อหนี้สินได้หรือไม่ ทรัพย์สินที่นำเข้าจำนอง มีผลต่อวงเงินในการพิจารณาสินเชื่อ เช่น กรณีที่ดินเปล่ารกร้าง ธนาคารมักให้วงเงินเพียง 50% ของราคาประเมิน แต่กรณีเป็นที่ดินที่มีสิ่งปลูกสร้าง อาจได้มากกว่าแล้วแต่เกณฑ์ของธนาคารนั้นๆ ค่าใช้จ่าย ณ กรมที่ดิน จะคิดค่าดำเนินการจดจำนอง 1% ของวงเงินกู้ยืม กรณีไถ่ถอน
ขายฝากกับฝากขาย เหมือนกันหรือไม่ ? ขายฝาก คือ การทำนิติกรรมกู้ยืมเงินอย่างหนึ่ง โดยมีอสังหาริมทรัพย์หรือสังหาริมทรัพย์ของผู้ขายฝาก (ลูกหนี้) เป็นหลักประกัน ซึ่งส่วนใหญ่นิยมทำสัญญาโดยใช้อสังหาริมทรัพย์ในการขายฝากมากกว่า ซึ่งผู้รับขายฝาก (เจ้าหนี้) จะได้รับดอกเบี้ยสูงสุดต่อปี 15 เปอร์เซ็นต์ ซึ่งการขายฝากลูกหนี้จะได้รับการอนุมัติกู้ยืมเงินอย่างรวดเร็วไม่ต้องรอผ่านธนาคาร และมีโอกาสที่จะได้อนุมัติวงเงินสูงสุดมากถึง 70 เปอร์เซ็นต์ ของราคาประเมิน ซึ่งลูกหนี้ต้องโอนทรัพย์สินให้เจ้าหนี้ต่อหน้าเจ้าหน้าที่พนักงาน ณ กรมที่ดิน และลูกหนี้สามารถไถ่ถอนทรัพย์สินคืนได้ตามระยะเวลากำหนด (ไม่เกิน 10 ปีตามกฎหมาย) โดยเจ้าหนี้ต้องคืนทรัพย์สินให้โดยไม่มีข้อยกเว้น นอกเสียจากว่าลูกหนี้ผิดนัดชำระหนี้จนเลยระยะเวลาที่กำหนดหรือไม่มาขอต่อสัญญา เจ้าหนี้จะได้กรรมสิทธิ์ในทรัพย์สินนั้นโดยสมบูรณ์แบบ ซึ่งเจ้าหนี้จะนำทรัพย์สินนั้นไปทำอะไรต่อก็ได้ แต่หากยังอยู่ในช่วงเวลาระหว่างสัญญาการขายฝากเจ้าหนี้ไม่สามารถนำทรัพย์สินนั้นไปทำนิติกรรมใด ๆ ได้ ฝากขาย คือ การที่ผู้ฝากขาย (เจ้าของอสังหาริมทรัพย์) ไม่ว่าจะเป็นเจ้าของบ้าน ที่ดิน คอนโด และอสังหาริมทรัพย์อื่น ๆ ฝากให้ผู้รับฝากขาย (ตัวแทนนายหน้าหรือบริษัทโบรกเกอร์อสังหาริมทรัพย์) ช่วยขายบ้านขาย ที่ดิน หรือคอนโดให้ ซึ่งตัวแทนนายหน้าหรือบริษัทโบรกเกอร์อสังหาริมทรัพย์จะช่วยโฆษณาหรือประชาสัมพันธ์ให้เจ้าของอสังหาริมทรัพย์สามารถขายทรัพย์สินได้ง่ายและรวดเร็วมากขึ้น โดยเจ้าของอสังหาริมทรัพย์ต้องเสียค่าคอมมิชชั่นให้ตัวแทนนายหน้าประมาณ 3 เปอร์เซ็นต์ ของหลักทรัพย์ที่ขายได้ โดยกรรมสิทธิ์ในหลักทรัพย์ไม่ได้โอนไปให้ตัวแทนนายหน้า แต่จะโอนให้ผู้ซื้อเมื่อขายทรัพย์สินได้จริง ซึ่งการฝากขายควรมีการทำสัญญาเป็นลายลักษณ์อักษรเพื่อให้เกิดความเข้าใจกันอย่างถูกต้อง
ข้อดีของสัญญา ขายฝาก ทำสัญญา ณ กรมที่ดินเท่านั้น คุ้มครองตามกฏหมาย ไม่ใช่เงินกู้นอกระบบ ได้วงเงินดี (40-70%) กว่าการทำจำนอง (น้อยกว่า 30% และโดยปกติถ้าสินทรัพย์ ไม่สวยจริงก็จะหาคนรับทำยาก) อนุมัติได้เร็ว กว่ากู้แบงค์มาก นายทุนจะตัดสินใจได้ทันที หลังจากไปดูสถานที่ ไม่ต้องมีการเชคแบลคลิส, เครดิต, Statement แต่อย่างใด ทำสัญญา และต่อสัญญาได้เรื่อยๆ ตามกฏหมายได้นานถึง 10 ปี คำแนะนำเกี่ยวกับ การขายฝาก สำหรับผู้ขายฝาก
ปัญหาในการขายฝาก สำหรับปัญหาในการขายฝากนั้น สามารถเกิดได้มากมาย ตั้งแต่ การกระทำสัญญาที่ไม่ถูกต้องตามกฎหมาย เช่น การทำสัญญาโดยปากเปล่า ผู้รับซื้อฝากบางรายมีการโอนทรัพย์สินให้กับบุคคลอื่นทั้งๆที่่ยังไม่ครบกำหนดไถ่ถอน ผู้รับซื้อฝากไม่สามารถตรวจสอบข้อมูลสินทรัพย์ได้ หรือความเข้าใจที่ผิดพลาดทำให้ประเมินสูงกว่าราคาที่ควรจะเป็น หรือ การกำหนดราคาขายฝากต่ำกว่าความเป็นจริงที่ผู้ขายฝากควรได้ มีปัญหาในการไถ่ถอนคืน เช่น การที่ผู้รับซื้อฝากไม่ยอมให้ไถ่ถอนสินทรัพย์คืน แม้ว่าผู้ขายฝากจะจ่ายเงินไถ่ถอนทรัพย์สินนั้นครบถ้วนแล้วก็ตาม จะเห็นว่าปัญหาเหล่านี้เกิดขึ้นจากการที่กระทำสัญญาหรือใช้ช่องว่างที่ทำให้ทั้งผู้ขายฝากและผู้รับซือฝากเกิดความเข้าใจผิด ซึ่งก่อให้เกิดความเสียหายทั้งเวลาและทรัพย์สินเป็นจำนวนมาก อย่างไรก็ตามสิ่งหนึ่งที่สามารถช่วยได้ คือ การมีข้อมูลที่ครบถ้วน หรือผู้ช่วยที่ถูกต้อง เพื่อที่จะช่วยให้เกิดความคุ้มค่าในผลตอบแทน ทั้งในระยะสั้นและระยะยาว ที่โปร่งใส และสามารถตรวจสอบได้จริง รวมถึงมีการประเมินราคาที่ถูกต้องจากผู้ประเมินราคาที่ได้รับการรับรองจากกลต. จะช่วยให้ธุรกรรมการขายฝากนั้นเป็นไปได้อย่างยุติธรรมและถูกต้อง ข้อควรทราบเกี่ยวกับสัญญาขายฝากที่ดิน
ถ้าติดต่อผู้รับซื้อฝากไม่ได้ทำอย่างไร? ผู้รับซื้อฝากบางรายอาจจะเป็นนายทุนที่ไม่ดี หรือมีเจตนาหวังยึดทรัพย์ เช่น เมื่อครบสัญญาจะไถ่ถอนแล้วหนีหาย หรือติดต่อไม่ได้ กรณีนี้ผู้ขายฝากไม่ต้องกังวล เพราะผู้ขายฝากสามารถนำเงินไปวางไถ่ถอนได้ที่สำนักงานวางทรัพย์ ซึ่งจะทำให้กรรมสิทธิ์ของทรัพย์ที่ขายฝากกลับมาเป็นของผู้ขายฝากทันที โดยสำนักงานวางทรัพย์สามารถติดต่อได้ที่ สำนักงานวางทรัพย์กลาง กรมบังคับคดี กระทรวงยุติธรรม เลขที่ 189/1 ถนนบางขุนนนท์ แขวงบางขุนนนท์ กรุงเทพมหานคร โทร. 02-8875142–4 ส่วนภูมิภาค ติดต่อที่สำนักงานบังคับคดีและวางทรัพย์ภูมิภาค หรือประจำศาล ส่วนภูมิภาค ติดต่อที่สำนักงานบังคับคดีและวางทรัพย์ภูมิภาค หรือประจำศาล ข้อมูลเพิ่มเติม คำแนะนำเกี่ยวกับ การขายฝาก สำหรับผู้ขายฝาก
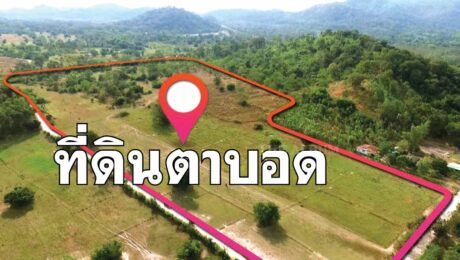
ที่ดินตาบอด หลายคนที่เป็นเจ้าของที่ดินตาบอดหรือที่ดินที่ไม่มีทางออกสู่สาธารณะคงหนักใจไม่ใช่น้อย เพราะครั้นจะขายทิ้งก็คงได้ราคาไม่ดี ครั้นจะสร้างบ้านเองก็ต้องเจอกับปัญหาที่ตามมาจากที่ดินที่ไม่มีทางเชื่อมต่อไปสู่ทางสาธารณะ ดังนั้นสำหรับใครที่กำลังเจอปัญหานี้ ในอดีตหากที่ดินที่เราครอบครองเป็นที่ดินตาบอดก็มักมีการพูดคุยกับเจ้าของที่ดินข้างเคียงเพื่อขอทำถนนออกไปสู่ทางสาธารณะได้ เนื่องจากคนยุคเก่าอยู่อาศัยกันแบบน้ำพึ่งเรือเสือพึ่งป่าถ้อยทีถ้อยอาศัยกัน แต่ในปัจจุบันที่ดินที่ไม่มีทางออก และจะใช้วิธีแก้ปัญหาโดยการเข้าไปพูดคุยขออนุญาตทำทางออกแบบโต้งๆ เหมือนสมัยก่อนคงไม่ได้แล้ว การอ้างอิงเรื่องกฎหมายและสิทธิจึงเป็นเรื่องจำเป็นมากที่จะต้องรู้ไว้ โดยเฉพาะในเรื่องของกฎหมายที่ดินตาบอด หรือ การขอ “ทางจำเป็น” เพื่อให้ที่ดินตาบอดสามารถมีทางออกไปสู่ถนนสาธารณะได้
ที่ดินสปก.เปลี่ยนมาเป็นนส.3 ได้หรือไม่ คำตอบคือ ไม่ได้ค่ะ เนื่องจากสปก. เป็นสิทธิ์ที่รัฐออกที่ให้แก่เกษตรกรทำกิน ใช้ประโยชน์ด้านการเกษตร สามารถตกทอดสิทธิ์แก่ทายาทต่อไป เพื่อป้องกันนายทุนเข้าครอบครอง และบุกรุกพื้นที่ทางการเกษตร จึงไม่สามารถขึ้นเป็นโฉนดหรือ นส.3 ได้ค่ะ ที่ดินสปก.สามารถซื้อขายกันได้หรือไม่ คำตอบคือไม่ได้ค่ะ แต่สามารถโอนเป็นมรดกตกทอดแก่ทายาทได้เท่านั้น ทำอย่างไรดี? แนะนำควรซื้อที่เป็น โฉนดนส.3 หรือ นส.4 ดีกว่าค่ะ ไม่ควรซื้อที่ดินที่เป็น สปก. เพราะว่าถือเป็นการทำผิดกฎหมาย คนซื้อก็ไม่สามารถฟ้องเอาเงินคืนได้ แถมหากโดนทางสปก.ตรวจสอบขึ้นมา จะผิดทั้งผู้ซื้อผู้ขาย โดนเพิกถอนสิทธิ์ เสียแรง เสียเงิน เสียเวลาเปล่า หากใครที่ซื้อมาแล้วก็เหมือนซื้อทำประโยชน์ รอเวลาที่ สปก. เรียกคืน จะรู้ได้อย่างไรว่าเป็นโฉนดแบบใด • สปก. (ครุฑสีน้ำเงิน) เป็นหนังสือที่ดินทำกินห้ามโอนเปลี่ยนมือ • นส.3 (ครุฑสีดำ) อนาคตสามารถออกเป็นโฉนดได้ สามารถซื้อขาย จำนองได้ แต่ตอนจะขอออกโฉนด ต้องรังวัด และติดประกาศของทางราชการ 30 วัน